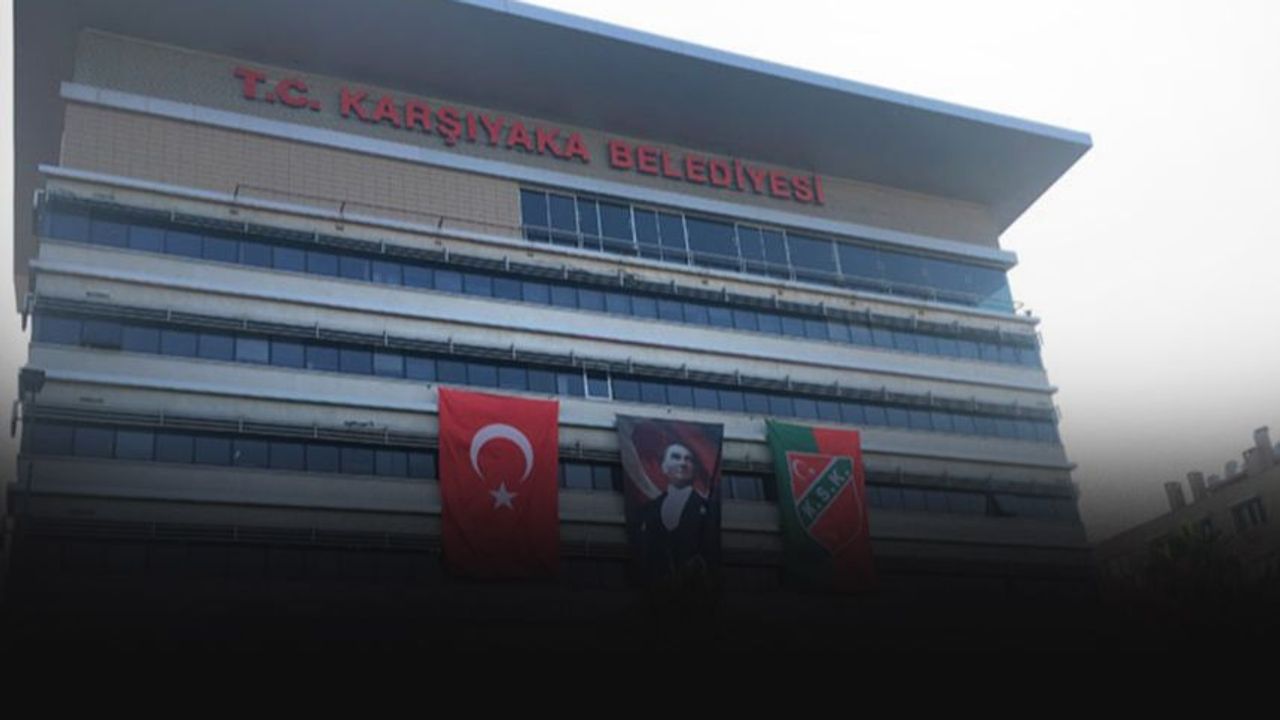

GÜNDEME BAKIŞ – Sayıştay 2025 yılına ait denetim raporları açıkladı. Denetimden geçen Karşıyaka Belediyesi’nin raporunda farklı bulgulara yer verildi.
İŞTE O BULGULAR
“Sahipsiz Hayvanlara İlişkin Görev ve Sorumlukların Yerine Getirilmemesi”
Belediye tarafından 5199 sayılı Hayvanları Koruma Kanunu gereği sahipsiz hayvanların korunması, bakılması ve gözetimi hususlarında yeterli tedbirlerin alınmadığı görülmüştür.
Bu hükümlere göre Büyükşehir Belediyeleri, İl Belediyeleri ve nüfusu 25.000’i aşan belediyeler, sorumlulukları altındaki mülki idare sınırları içerisindeki sahipsiz başıboş sokak köpekleri başta olmak üzere insan ve toplum sağlığını tehdit eden sahipsiz hayvanları toplamak, sokak köpekleri için yeterli barınak inşa etmek ve bunları sahiplendirinceye kadar kurmuş oldukları hayvan bakım evlerinde bakmakla yükümlüdürler. Yapılan incelemede, Karşıyaka Belediyesinin 2025 yılı bütçesine kanun kapsamında ödenek konulmasına karşılık, başıboş sokak köpeklerinin toplanması için yeterli barınak inşa edilmediği, 2025 yılı içinde saldırgan, başıboş sokak köpeklerin toplanması ve bunlarla ilgili gerekli işlemlerin yapılmasına ilişkin olarak Belediyeye 1310 adet başvuru olmasına rağmen yeterli ölçüde işlem tesis edilmediği görülmüştür.
Söz konusu bu durum, yukarıda yer alan 5199 sayılı Kanun hükümlerine açıkça aykırılık teşkil etmekle birlikte, özellikle başıboş sokak köpeklerinin sebep olabileceği saldırılar nedeniyle belediyeye karşı tazminat davası açılması riskini de bünyesinde barındırmaktadır. Bu nedenle, insan ve toplum sağlığını korumak, belediyenin karşı karşıya gelebileceği ekonomik yüklerden korunmak ve hukuk devleti olmanın gereği olarak mevcut kanuni düzenlemelerin emredici hükümlerine uygun hareket edilerek, başıboş sokak köpeklerinin belediye tarafından toplanması ve bu hayvanların sahiplendirilinceye kadar hayvan barınaklarında bakılması gerekmektedir.
901 İŞ YERİ RUHSATSIZ!
“İşyeri Açma ve Çalışma Ruhsatı Olmadan Faaliyette Bulunan İşyerlerinin Bulunması”
Kamu İdaresi sınırları içerisinde faaliyet gösteren bazı iş yerlerinin, işyeri açma ve çalıştırma ruhsatı almadan faaliyette bulunduğu ve bu nedenle İdarenin gelir kaybına uğradığı görülmüştür. 2464 sayılı Belediye Gelirleri Kanunu'nun “İşyeri Açma İzni Harcı” başlıklı 81’inci maddesinde; Belediye sınırları veya mücavir alanlar içinde bir işyerinin açılmasının, işyeri açma izni harcına tabi olacağı hüküm altına alınmıştır.
Yapılan incelemede, Kamu İdaresi sınırları içinde faal mükellef sayısının 23.683, ruhsata tabi işyeri sayısının 20.801 olmasına rağmen, idare kayıtlarına göre aktif ruhsatlı işyeri sayısının 19.900 olduğu tespit edilmiştir. İdare tarafından ilçe sınırları içerisinde ruhsatsız olarak faaliyet gösteren işyerlerinin saptanmasına ilişkin yapılan denetimlerde, 2025 yılı sonu itibariyle 1.468 işyerine ruhsat verilmesine rağmen, halen 901 işyerinin, işyeri açma ve çalışma ruhsatı olmadan faaliyette bulunduğu anlaşılmıştır.
Kurumun Mali Yapısının Sürdürülebilirliğinde Riskler Bulunması
Karşıyaka Belediyesinin mali tabloları ve bütçe uygulama sonuçları üzerinde yapılan incelemede; kurumun toplam borç yükünün ve bütçe açığının sürdürülebilir seviyelerin çok üzerine çıktığı, toplam gelirlerin personel giderlerini karşılama oranının kritik düzeye ulaştığı ve ödenemeyen yükümlülükler nedeniyle kurumun ağır bir faiz ve gecikme zammı yükü altında olduğu tespit edilmiştir.
BÜTÇE AÇIĞI VAR
Karşıyaka Belediyesinin 2019-2025 yılları arasındaki bütçe gerçekleşmelerine bakıldığında, kurumun yıllar itibariyle sürekli bütçe açığı verdiği, 2019 yılında 27.514.896,89 TL olan bütçe açığının 2025 yılına gelindiğinde 2019 yılına göre 22 kattan daha fazla artarak 607.798.334,58 TL’ye yükseldiği, Kurumun bütçe açığının toplam gelirlerine oranı 2019 yılında %11,28 iken, 2025 yılı sonunda bu rakamın iki kattan daha fazla artarak % 25,45’e yükseldiği tespit edilmiştir.
BORÇ 2.5 MİLYAR TL
İdarenin yıllar itibariyle sürekli bütçe açığı vermesi mali tablolarına da yansımış ve 2025 yılı sonu itibariyle kurumun toplam borç miktarı 2.465.605.184,33 TL'ye ulaşmıştır. Söz konusu borçların %90,13’üne tekabül eden 2.222.186.582,31 TL'si kısa vadeli borçlardan, %9,87'sine tekabül eden 243.418.602,02 TL’si ise uzun vadeli borçlardan oluşmaktadır. Kurum borçlarının gelirlerine oranına baktığımızda, kurumun kısa vadeli borçlarının toplam gelire oranının %93,04, uzun vadeli borçlarının gelirine oranının %10,19, toplam borçlarının gelire oranının ise %103,24 olduğu görülmektedir. Diğer bir ifade ile kurumun 1 yıl içinde ödenmesi gereken borç miktarı toplam gelirlerinin %93,04’üne, uzun vadeli borçlar dahil tüm borçlarının toplam gelirine oranı ise %103,24’e ulaşmış bulunmaktadır.
SGK VE VEGİ BORCU 4.5 MİLYAR TL
İdarenin ve sahip olduğu şirketlerin vergi ve SGK prim borç durumuna bakıldığında; kurumun 961.408.993,34 TL’si anapara 615.156.442,35 TL’si faiz olmak üzere toplam 1.576.565.435,69 TL vergi, 1.620.713.072,22 TL’si anapara, 1.625.034.340,27 TL’si faiz olmak üzere toplam 3.245.747.412,49 TL SGK prim borcu bulunduğu anlaşılmıştır. Bu durum, kurumun gerçek borç miktarının bilançoda yer alan tutarın çok daha üstünde olduğunu, kurumun ve şirketlerinin piyasaya ve kişilere olan borçlar dahil edilmese bile, sadece vergi ve SGK prim borçlarının toplam tutarının 4.822.312.848,18 TL’yi aştığını, bu borçların faizlerinin toplam borcun %46,45’ine tekabül ederek neredeyse anapara tutarına ulaştığını ve vergi ve SGK prim borcunun kurumun 2025 yılı toplam gelirinin iki katından daha fazla bir rakamı ifade ettiğini göstermektedir. Söz konusu bu durum nedeniyle, kurumun envanterinde bulunan toplam 945 gayrimenkulün tamamının üzerinde haciz konulmuş bulunmaktadır. Belediyenin ve sahip olduğu şirketlerin vergi ve SGK prim borçları özellikle 2023 yılından sonra kurumun merkezi idare paylarından kesilerek tahsil edilmeye başlanmış ve 2025 yılı içinde toplam 288.980.994,59 TL borç İller Bankası tarafından kesilerek ilgili idarelere yatırılmıştır. Ancak, Kurumun borç yükünün yüksek olması ve eski borçlardan kesinti yapılmasına karşılık cari dönem vergi ve SGK primlerinin ödenememesi nedeniyle, mali durumunda düzelme olmamış, sadece son altı aylık dönemde SGK ve Vergi borçları yaklaşık 850 milyon TL artmıştır. Bu durum, kurumun kendisinin veya şirketlerinin piyasaya olan borçları dahil edilmese bile, sadece kamuya olan mevcut borç yükünün dahi sürdürülebilir seviyenin çok üzerine çıktığını göstermektedir.
KESİNTİ OLURSA…
Öte yandan, Kurumun toplam gelirlerinin %61,5’i merkezi idareden gelen paylardan oluşmaktadır ve öz gelirlerinin toplam gelirler içindeki oranı sadece %38,5’tir. Kurumun merkezi idare paylarına olan yüksek bağımlılığı nedeniyle vergi ve Sigorta prim borçları başta olmak üzere kamuya olan borçları için merkezi idare paylarında mevcudun üzerinde herhangi bir kesinti yapılması durumunda bile kurumun temel giderlerini ödemekte zorlanacağı aşikardır. Sonuç olarak, belediyeler kamu hizmeti sunduğundan karlılık amaçlı olarak çalışmaları beklenmez. Ancak kamu hizmetlerinin zamanında ve aksatılmadan verilebilmesi için mali yapının sürdürülebilir olması gerekmektedir. Bu nedenle, idarenin mali yapısının sürdürülmesinde risk oluşturan faktörlerin azaltılması için kurum tarafından gelir ve harcama hususunda gerekli tedbirlerin alınması gerektiği kanaatine varılmıştır.